目录
在货代(国际货运代理)系统中,采购价、标准价、销售价是运价管理和询报价管理中的三个核心概念。
简单理解:
-
采购价: 公司从供应商那里采购物流服务的价格,也就是公司的成本。
-
标准价: 公司根据采购成本、目标利润和定价策略制定的对外报价参考价格。
-
销售价: 公司实际向客户报价,并最终与客户确认成交的价格。
三者分别对应:采购成本 → 定价基准 → 实际成交价格。
一、三个价格的区别
|
对比维度 |
采购价 |
标准价 |
销售价 |
|---|---|---|---|
|
核心含义 |
公司采购物流服务的价格 |
公司制定的标准报价 |
实际给客户的报价或成交价 |
|
价格来源 |
船司、铁路、卡航、海外代理等 |
产品或定价管理部门 |
销售人员或报价人员 |
|
主要用途 |
成本测算、采购管理 |
产品定价、快速报价 |
客户报价、订单收入 |
|
是否允许调整 |
取决于供应商报价和采购谈判 |
根据定价策略调整 |
根据客户及商机调整 |
|
是否关联客户 |
一般不直接关联 |
一般不直接关联,可按客群制定 |
通常关联具体客户 |
|
主要使用部门 |
采购、产品、操作 |
产品、定价、销售 |
销售、客服、财务 |
需要注意:标准价没有全行业统一的定义。 有些公司将它称为指导销售价、挂牌价,也有公司用于表示标准采购成本。系统建设时应明确其业务含义。
二、以海运整柜为例
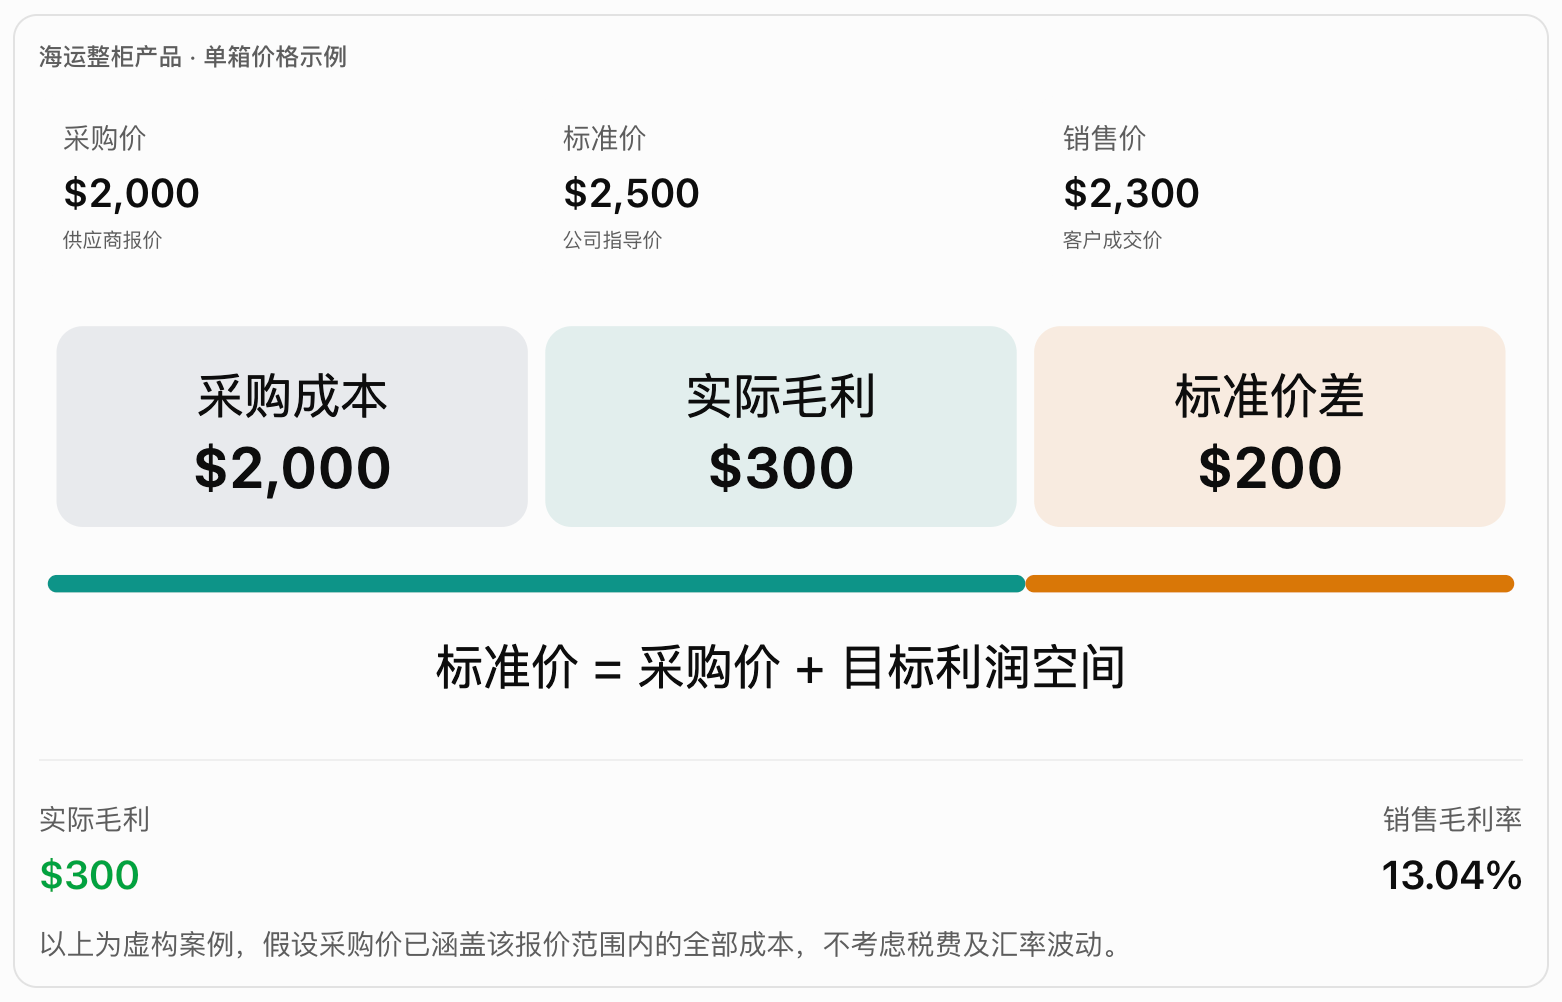
假设公司经营一条上海港至俄罗斯符拉迪沃斯托克港的海运整柜运输产品,箱型为 40HQ。
1. 采购价:$2,000
公司向船司或一级货代采购一个 40HQ 海运运输服务,供应商报价为 $2,000。
这个价格是公司的采购成本。若还需支付未包含在报价内的港杂费、操作费等,应额外计入完整成本。
2. 标准价:$2,500
公司希望这条航线保持一定的利润空间,于是制定:
标准价 = 采购价 + 目标加价额
$2,000 + $500 = $2,500
今后其他销售人员查询该产品时,就可以将 $2,500 作为默认报价参考。
3. 销售价:$2,300
实际询价客户可能是长期合作的海外同行。
销售考虑客户的重要程度、竞争对手价格、发货量等因素,决定优惠 $200。
最终以 $2,300 成交。
公司实际毛利为:
$2,300 - $2,000 = $300
这里的 $2,300 才是本次交易的实际销售价。
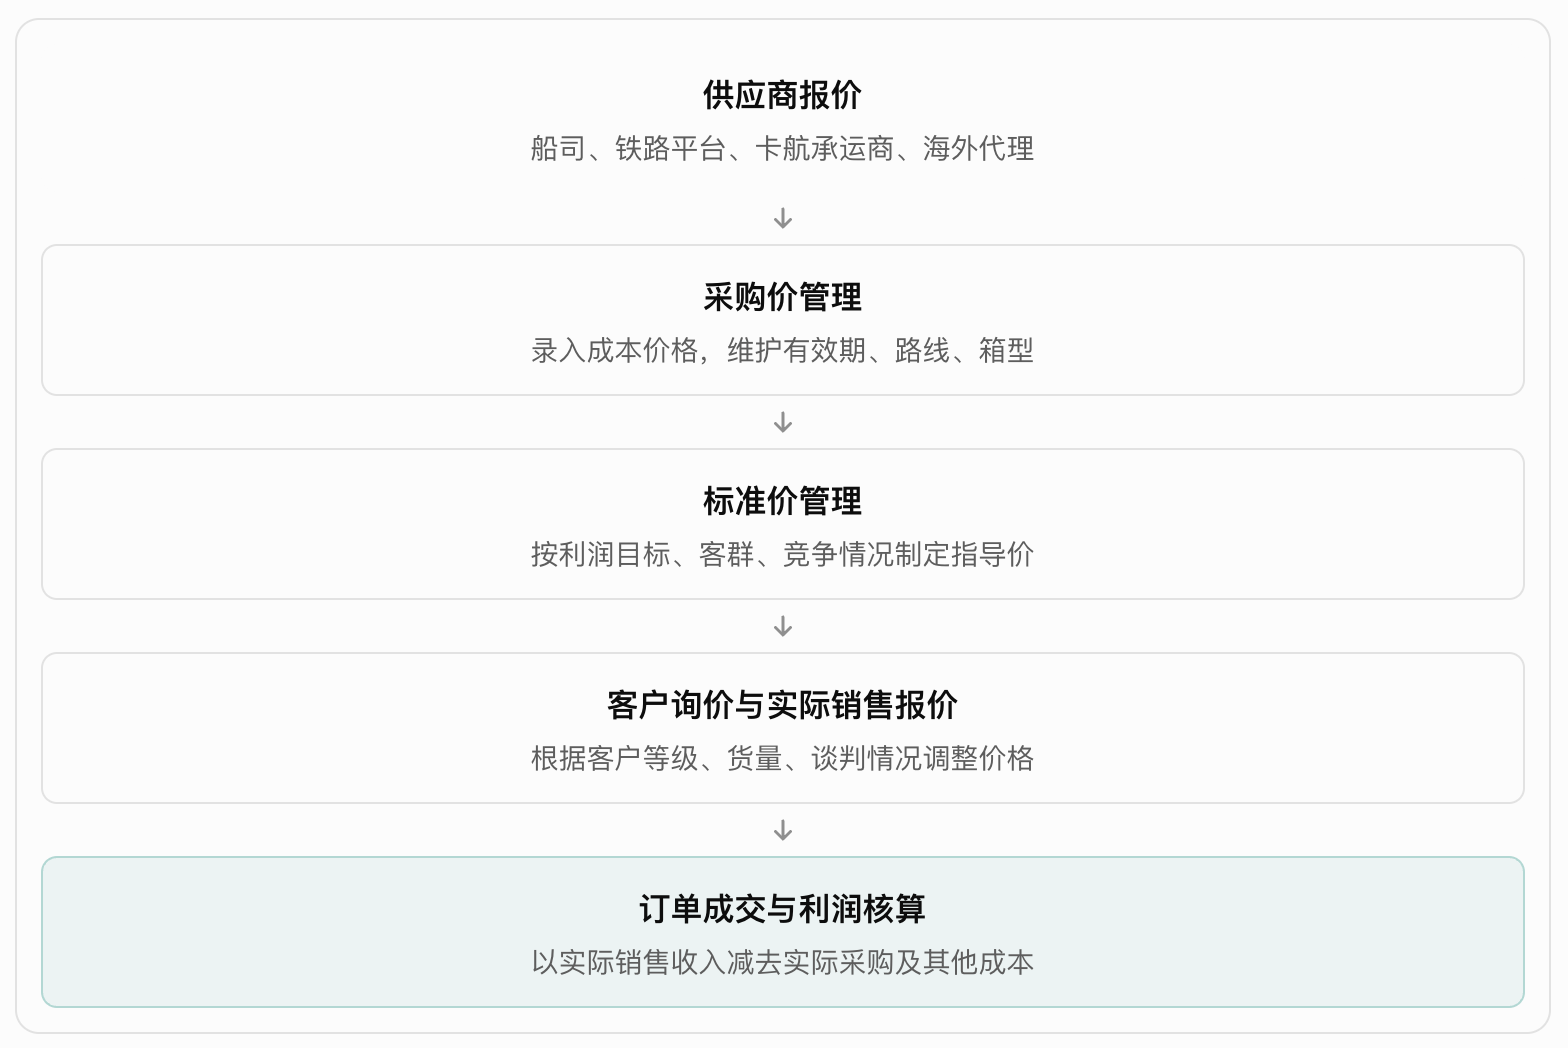
三、三个价格在货代业务中的流转关系
四、标准价和销售价为什么要分开?
这是货代业务系统设计中非常重要的一点。
假设同一条航线的标准价都是 $2,500,但面对不同客户,实际销售价可以不同。
|
客户类型 |
标准价 |
实际销售价 |
原因 |
|---|---|---|---|
|
国内直客 A |
$2,500 |
$2,500 |
按标准价成交 |
|
国内同行 B |
$2,500 |
$2,300 |
同行合作优惠 |
|
海外同行 C |
$2,500 |
$2,200 |
长期稳定货量 |
|
国内直客 D |
$2,500 |
$2,600 |
特殊服务或附加利润 |
以上只是示例,不代表同行客户一定比直客便宜。
如果系统只有一个销售价,就不容易区分:
-
公司原本希望卖多少钱?
-
销售人员实际卖了多少钱?
-
销售给予客户多少优惠?
-
哪些客户长期低于指导价成交?
-
哪些航线实际销售毛利偏低?
因此,标准价是定价管理依据,销售价是实际交易依据。
五、针对货代系统,我建议进一步区分四种价格
如果你们正在规划产品管理平台、询报价模块和 OMS 订单管理系统,我更建议采用下面的价格模型。
|
价格类型 |
业务定义 |
系统使用场景 |
|---|---|---|
|
采购价 |
供应商提供的采购价格 |
供应商运价管理 |
|
标准销售价 |
产品部门制定的指导销售价格 |
产品运价表、快速报价 |
|
客户报价 |
针对具体客户给出的报价 |
询报价单管理 |
|
实际成交价 |
客户最终确认的价格 |
成交交接、订单收入 |
尤其需要区分客户报价与实际成交价。因为货代行业经常存在多次报价、改价、议价。
例如:
客户第一次询价 $2,500 → 销售第二次调整到 $2,400 → 最终双方确认 $2,300。
系统应当保留报价历史,并将最终确认的价格带入订单。
还有一个需要特别注意的地方:标准价不一定必须高于采购价,销售价也不一定必须低于标准价。 三者的大小关系受定价策略、市场行情和业务审批规则影响。
总结: 对货代系统而言,采购价主要回答“公司买进来花多少钱”,标准价回答“公司计划卖多少钱”,销售价回答“这笔业务实际卖多少钱”。
如果是建设 DIC 的货代询报价系统,建议将采购价与标准销售价维护在产品或运价管理模块,将客户报价和最终成交价维护在询报价及订单模块,再通过成本和收入数据进行利润核算。