财务里面的 “红冲”,全称一般叫 “红字冲销”,简单理解就是:
之前做了一笔账,或者开了一张发票,现在发现有错误、金额需要调整,或者业务发生取消、退款,就通过一笔反方向的记录,把原来的金额全部或部分抵消掉。
你可以把它理解为:财务上的“撤销”或“抵消”操作,但通常不会直接删除原来的记录。
一、举个最简单的例子
假设 SPS 给客户提供了一次国际铁路运输服务。
原本应该收客户 8,000 元,但财务误录成了 10,000 元。
| 操作 | 金额 | 说明 |
|---|---|---|
| 原始应收 | +10,000 元 | 录入错误 |
| 红冲 | -10,000 元 | 抵消原来的错误记录 |
| 重新录入 | +8,000 元 | 录入正确金额 |
| 最终应收 | 8,000 元 | 修正完成 |
红冲前后金额变化
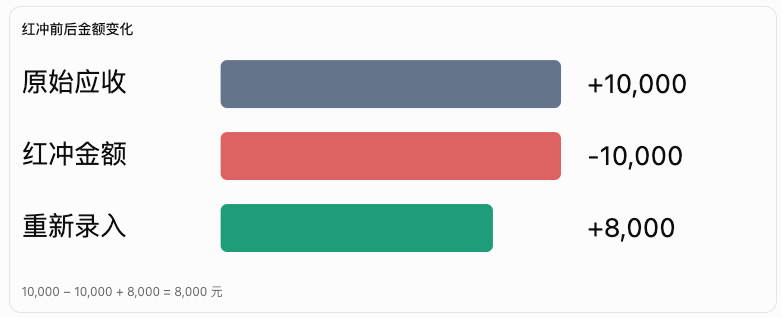
10,000 − 10,000 + 8,000 = 8,000 元
二、红冲和退款有什么区别?
这是实际业务中容易混淆的地方。
| 对比项 | 红冲 | 退款 |
|---|---|---|
| 核心目的 | 冲销原有财务记录 | 把钱退还给对方 |
| 是否涉及资金流动 | 不一定 | 是 |
| 是否涉及银行转账 | 不一定 | 通常涉及 |
| 常见场景 | 账务错误、发票错误、费用调整 | 多收客户的钱、取消订单退费 |
例如:
客户应付运费 10,000 元,实际已经支付 10,000 元。后来双方确认只需要收 8,000 元。
此时可能有两个动作:
- 红冲 2,000 元:调整多计的应收金额,必要时同步处理原发票。
- 退款 2,000 元:将多收的钱真正退给客户,也可以经双方确认转为预收款。
因此,红冲不等于退款,红冲也不等于钱已经退回。
三、财务实际有哪些红冲场景?
以 SPS 的货代业务为例:
| 场景 | 具体例子 | 处理方式 |
|---|---|---|
| 应收红冲 | 运费多录入 2,000 元 | 冲减应收 |
| 应付红冲 | 供应商原报价 5,000 元,最终结算 4,500 元 | 冲减应付 500 元 |
| 费用红冲 | 订单重复录入一笔拖车费 | 冲销重复费用 |
| 发票红冲 | 已开发票金额或税率错误 | 按规定开具红字发票 |
| 收款红冲 | 收款被错误核销到其他订单 | 冲销错误核销记录,再正确核销 |
| 整单红冲 | 订单取消,原确认费用需要撤销 | 根据实际业务冲销相应金额 |
注意:这里的“收款红冲”在不同财务软件中可能叫“收款冲销”“核销撤销”等,不代表银行实际收款被撤回。
四、红冲和作废有什么区别?
| 对比项 | 红冲 | 作废 |
|---|---|---|
| 操作方式 | 新增相反方向记录抵消原记录 | 将原记录标记为无效 |
| 原始记录 | 保留 | 通常也保留 |
| 常见使用场景 | 已记账、已确认、跨期间的调整 | 尚未生效、未记账或符合直接作废条件的单据 |
| 是否产生反向金额 | 是 | 通常不产生 |
对于发票,还要遵守发票类型、开票状态及税务规定,不能简单理解成所有发票都可以随意红冲或作废。
五、如果你们 FNS 财务系统要设计“红冲”功能
我建议至少包含这些业务字段:
| 字段 | 用途 |
|---|---|
| 红冲类型 | 应收红冲、应付红冲、费用红冲等 |
| 原始单据编号 | 关联被红冲的记录 |
| 原始金额 | 展示原单据金额 |
| 红冲金额 | 本次需要冲销的金额 |
| 红冲原因 | 金额错误、重复录入、业务取消、费用调整等 |
| 红冲方式 | 全额红冲 / 部分红冲 |
| 审批状态 | 待审批、已通过、已驳回 |
| 操作人与时间 | 方便后续财务审计 |
另外要关注 原单据是否已核销、是否已开票、是否跨会计期间,因为这些情况可能影响红冲处理方式。
总结一句话:红冲就是通过一笔反向的财务记录,抵消之前已记录的全部或部分金额,达到纠错或调整的目的,同时保留操作痕迹。
在 SPS 的 OMS + FNS 场景里,还需要特别区分 费用调整、应收应付红冲、发票红冲、收付款核销撤销,它们是不同的业务动作,不建议全部混成一个“红冲”按钮。